Цифрлық теңге: Қазақстанның ақша жүйесінде не өзгереді
АСТАНА. KAZINFORM – Цифрлық теңге – ақша айналымының жаңа формасы. Оның мүмкіндігі қандай және болашақта не өзгеруі мүмкін? Kazinform тілшісі сарапшылармен бірге саралады.
Кәдімгі ақшадан айырмашылығы неде?
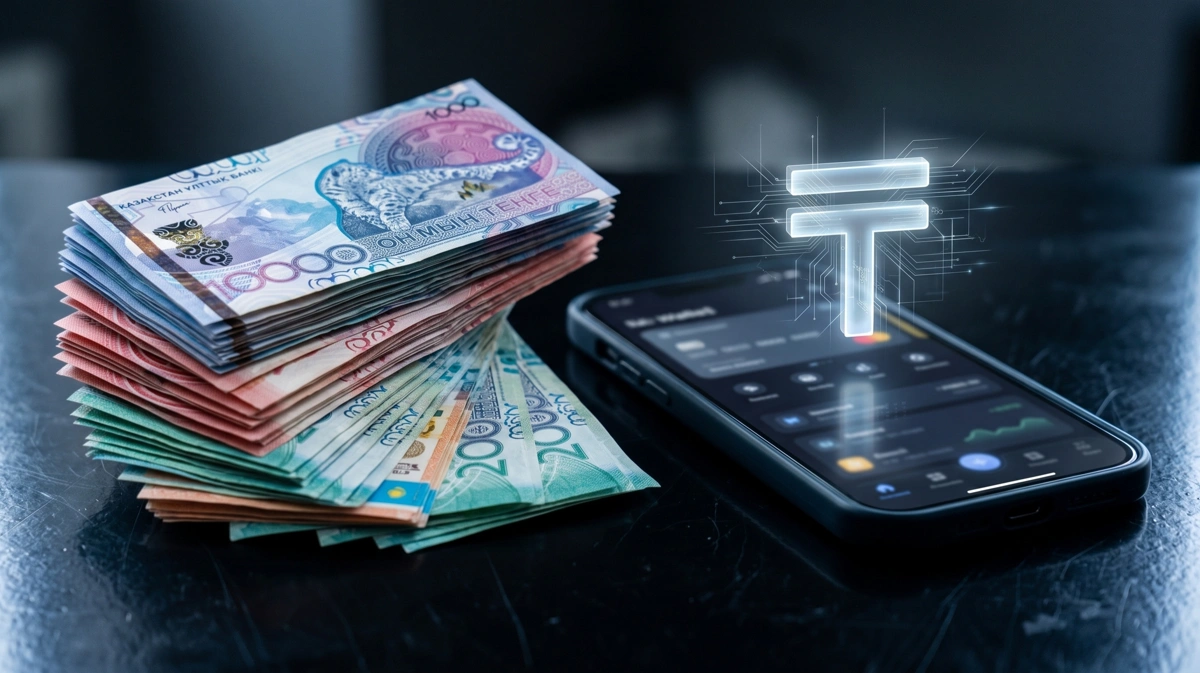
Бүгінде қазақстандықтар теңгені екі түрде пайдаланады. Ол – қолма-қол ақша мен банктегі қолма-қол ақшасыз қаражат. Біріншісі – Ұлттық банк шығаратын банкноттар мен монеталар болса, екіншісі – коммерциялық банктердегі шот пен карталарда сақталатын ақша.
Енді осы қатарға цифрлық теңге қосылып отыр. Оның басты ерекшелігі – цифрлық теңгені коммерциялық банк емес, тікелей Қазақстан Ұлттық банкі шығарады. Ол – Ұлттық банктің міндеттемесі. Сондықтан цифрлық теңгенің бөлек бағамы жоқ, 1 цифрлық теңге әрдайым 1 теңгеге тең.
Бұл оны криптовалюталардан да түбегейлі ажыратады. Биткоин немесе Ethereum сияқты активтердің құны нарықтағы сұраныс пен ұсынысқа қарай өзгеруі мүмкін және оларды орталық банк шығармайды. Ал цифрлық теңге – ұлттық валютаның жаңа нысаны, оның құны теңгенің өз құнына байланған. Сондықтан инвестициялық актив ретінде қарастыруға болмайды.
Осыған байланысты цифрлық теңгенің қымбаттауынан пайда табуды немесе одан кепілді табыс алуды ұсынатын жарнамаларға сақ болған жөн. Ұлттық банк мұндай ұсыныстарды алаяқтық схема ретінде бағалап, азаматтарды сақ болуға шақырады.
Ақшаны бағдарламалауға болады
Цифрлық теңгенің басты ерекшеліктерінің бірі – ақшаны бағдарламалау мүмкіндігі. Яғни қаражатты қандай мақсатқа, қандай тауар мен қызметке және қандай жағдайда жұмсауға болатынын алдын ала белгілеуге болады.
Бұл мүмкіндік ең алдымен мемлекеттік қаржы үшін маңызды. Мысалы, жол салуға бөлінген бюджет қаражатын тек сол жобаға қажетті тауарлар мен қызметтерге жұмсауға техникалық шектеу қоюға болады. Қаражаттың қозғалысын бас мердігерден соңғы орындаушыға дейін бақылап, белгіленген шарттарға сәйкес келмейтін операцияларға жол бермеуге мүмкіндік бар.
Экономист Бауыржан Ысқақовтың пікірінше, мұндай төлемдер бюджет қаражатын бақылаудың қосымша тетігі бола алады.

– Елімізде қолма-қол ақшасыз төлем инфрақұрылымы қазірдің өзінде жақсы дамыған. Сондықтан цифрлық теңгенің халыққа беретін пайдасы жай ғана тағы бір төлем құралы болумен шектелмеуі керек. Оның артықшылығы әлеуметтік төлемдерді тиімді жеткізу, субсидияларды мақсатты бағыттау, бюджет қаражатының қозғалысын бақылау және төлемдерді автоматтандыру сияқты мүмкіндіктерден көрінуі тиіс, – деді қаржы сарапшысы.
Қай салаларда қолданылады?
Цифрлық теңгенің мүмкіндіктері бірден толық көлемде енгізілген жоқ. Жоба 2021 жылы зерттеле бастап, 2022 жылы экономикалық және технологиялық сынақтардан өтті. Ал 2023 жылғы 15 қарашада нақты пайдаланушылар қатысқан алғашқы пилоттық жоба іске қосылды. Сол кезеңде банк карталары мен төлем жүйелерімен интеграция, сондай-ақ Алматы мектептеріндегі тегін тамақтануға арналған цифрлық ваучер секілді жобалар сыналды.
Кейін цифрлық теңгені қолдану аясы кеңейіп, негізгі назар мемлекеттік қаржыға ауысты. Өткен жылы ауыл шаруашылығы, инфрақұрылым, салықтық әкімшілендіру және мемлекеттік қолдау бағыттарында пилоттық жобалар іске асты. Қазір мемлекеттік сатып алулар, бюджеттік кредиттер, субсидиялар мен гранттарды қаржыландыру сияқты бағыттарда технологияның мүмкіндіктері сынақтан өтіп жатыр.

Жүйенің ауқымы да біртіндеп өсіп келеді. Ұлттық төлем корпорациясының мәліметінше, жоба басталғалы бері 336,6 млрд цифрлық теңге шығарылып, 265 цифрлық шот ашылған. Осы уақыт ішінде 61 мыңнан астам транзакция жүргізілген.
Биыл тамыздан бастап цифрлық теңгені дәрі-дәрмек, жанар-жағармай және басқа да тауарларды мемлекеттік сатып алуда қолдану жоспарланған. Сондай-ақ құны 100 млн теңгеден асатын жобалар бойынша бюджет шығыстарының жекелеген түрлерінде цифрлық теңгені міндетті пайдалану қарастырылған.
Алайда технологияны кеңінен қолдану үшін тек жүйенің өзі жеткіліксіз. Бюджет қаражатының қозғалысын толық бақылау үшін төлем тізбегіндегі барлық қатысушы цифрлық теңгемен жұмыс істеуге дайын болуы қажет. Қаржы министрлігінің мәліметінше, кейбір қосалқы мердігерлер смарт-келісімшарттарды пайдалануға әзірге дайын емес. Осыған байланысты құқықтық тетіктер жетілдірілуде.
Елге қандай пайдасы бар?
Цифрлық теңгенің болашағы оның күнделікті өмірде азаматтарға қаншалықты қолайлы болатынына да байланысты.
Елімізде мобильді банкинг, QR-төлемдер мен жедел аударымдар кең тараған. Сондықтан цифрлық теңгенің халық үшін мәні тағы бір төлем құралы болумен шектелмеуі тиіс. Осы тұрғыдан алғанда, оның интернетсіз төлем жасау мүмкіндігі маңызды.
Ұлттық банк интернетке қосылмай төлем жасау сценарийлерін сынақтан өткізген. Бұл функция байланысы тұрақсыз шалғай елді мекендерде немесе интернет уақытша істемей қалған жағдайда қолданысқа ыңғайлы болуы мүмкін.
Қаржыгер, Qazaq Expert Club сарапшысы Саида Тілеуленова цифрлық теңгенің азаматтарға беретін перспективалы мүмкіндіктерінің бірі осы екенін айтты.
– Болашақта интернетсіз төлем жасау мүмкіндігі цифрлық теңгенің басты ерекшеліктерінің біріне айналуы мүмкін. Оның тиімділігі мемлекеттік қаржымен шектелмей, күнделікті төлемдерде де көрінуі ықтимал, – деді Саида Тілеуленова.
Қауіпсіздік қалай сақталады?
Цифрлық теңге кең қолданысқа енген сайын қауіпсіздік пен құпиялылық мәселесі де өзекті бола түседі. Себебі цифрлық операциялар қолма-қол ақшаға қарағанда көбірек дерек қалдырады. Сондықтан жеке ақпаратты қорғау - жүйенің маңызды талаптарының бірі.
Ұлттық банк банктік құпия қағидалары қолданылатынын мәлімдеді. Бұл ретте мемлекеттік қаражат пен азаматтың жеке ақшасын ажырату маңызды. Мысалы, субсидия немесе бюджет қаражатына белгілі бір шарттар қойылуы мүмкін. Алайда бұл азаматтың өзге қаражатын автоматты түрде шектеуді білдірмейді.
Киберқауіпсіздік маманы Абылай Исиннің айтуынша, цифрлық теңге инфрақұрылымында аппараттық қауіпсіздік модульдері, резервтік жүйелер, тәуелсіз тестілеу және антифрод-тетіктер қарастырылған. Дегенмен цифрлық жүйелердегі тәуекелді толық жою мүмкін емес, сондықтан қауіпсіздік шараларын тұрақты жаңартып отыру қажет.
– Цифрлық теңгеде толық анонимділік болмайды. Сондықтан технологиялық мүмкіндіктер мен мемлекеттік бақылаудың шекарасын, сондай-ақ жеке деректерді қорғау талаптарын нақты белгілеу маңызды, – деді Абылай Исин.
Бұл талаптар Қазақстанға ғана тән емес. Цифрлық валюталарды әзірлеу әлемнің жүзден астам елінде зерттеліп, сынақтан өтіп немесе енгізіліп жатыр. Атап айтқанда, Қытай цифрлық юаньды, Багам аралдары Sand Dollar-ды, Нигерия eNaira-ны дамытса, Еуропалық орталық банк, Үндістан, Ұлыбритания, Біріккен Араб Әмірліктері және Сингапур да өз жобаларын іске асыруда.
Алайда елдердің цифрлық валютаны енгізудегі мақсаты әртүрлі. Бірі бөлшек төлемдерге, енді бірі мемлекеттік қаржыға немесе трансшекаралық есеп айырысуға басымдық береді. Демек, барлығына ортақ бір модель қалыптасқан жоқ.
Қазақстанда қазір негізгі назар мемлекеттік қаражаттың қозғалысын бақылау және бағдарламаланатын төлемдерді сынауға бағытталған. Ал азаматтар үшін цифрлық теңгенің тартымдылығы оның күнделікті өмірде нақты қандай жаңа мүмкіндік беретініне байланысты болады.